Vay mua Vinhomes Cần Giờ: lập kế hoạch tài chính với vay 70%, hỗ trợ lãi suất và vàng đổi nhà
Vay mua Vinhomes Cần Giờ là bài toán mà phần lớn khách hỏi Bán Đất Cần Giờ đều phải giải trước khi chọn căn: cần bao nhiêu vốn tự có, chọn lãi suất cố định hay gói hỗ trợ lãi suất 0%, và nếu đang giữ vàng thì có nên dùng chương trình vàng đổi nhà hay không. Bài viết này không bàn chuyện căn nào đẹp, mà đi theo thứ tự một bản kế hoạch tài chính: xác định nguồn tiền, so sánh chi phí từng phương án, rồi đặt ra các ngưỡng an toàn cho dòng tiền gia đình.
Các con số dưới đây dựa trên chính sách bán hàng Vịnh Tiên, Vịnh Ngọc mà chủ đầu tư áp dụng từ 06/10/2026 (đến khi có thông báo mới) và các thông tin về chương trình vàng đổi nhà đã được báo chí đăng. Mọi phép tính chỉ mang tính minh hoạ, không phải báo giá.
Bước 1: Xác định ba nguồn tiền trước khi vay mua Vinhomes Cần Giờ
Một kế hoạch tài chính cho căn nhà ở Vinhomes Green Paradise thường ghép từ ba nguồn. Mỗi nguồn có chi phí và rủi ro khác nhau, nên cần ghi rõ ra giấy trước khi đi xem căn.
- Vốn tự có: theo chính sách hiện hành, ngân hàng cho vay tối đa 70% giá trị căn, nghĩa là người mua tự lo tối thiểu 30%. Đây là phần tiền mặt, tiết kiệm hoặc tiền bán tài sản khác.
- Khoản vay ngân hàng: tối đa 70%, tỷ lệ thực tế tuỳ kết quả xét duyệt hồ sơ thu nhập và tài sản đảm bảo của từng người.
- Tài sản quy đổi: vàng đang giữ (qua chương trình vàng đổi nhà), voucher sở hữu nhà Vinhomes nếu có, hoặc khoản tiền từ việc bán một bất động sản khác.
Ngoài ba nguồn trên, nên tách riêng một quỹ dự phòng cho thuế, phí công chứng, phí ngân hàng, nội thất và tối thiểu 6–12 tháng tiền trả nợ. Rất nhiều người tính đủ 30% vốn đối ứng nhưng quên khoản này, dẫn tới căng thẳng ngay năm đầu.
Bước 2: Hai phương án hỗ trợ lãi suất Vinhomes Cần Giờ
Với Vịnh Tiên và Vịnh Ngọc, chủ đầu tư cho khách chọn một trong hai phương án khi vay. Hiểu đúng cấu trúc của từng phương án là điều kiện để so sánh chi phí.
Phương án lãi suất cố định, giữ giá gốc
Khách mua theo giá gốc và trả lãi theo mức cố định trong một thời hạn chọn trước. Sau thời hạn đó, lãi suất chuyển sang thả nổi theo quy định ngân hàng.
| Thời gian cố định | Lãi suất |
|---|---|
| 18 tháng | 3%/năm |
| 24 tháng | 4,5%/năm |
| 30 tháng | 6%/năm |
| 36 tháng | 7,5%/năm |
| 48 tháng | 8,5%/năm |
| 60 tháng | 9%/năm |
Phương án hỗ trợ lãi suất 0%, cộng thêm vào giá
Khách không phải trả lãi trong thời gian hỗ trợ, đổi lại giá mua được cộng thêm một tỷ lệ trên giá gốc: 3,5% với 18 tháng, 8% với 24 tháng, 13,5% với 30 tháng và 19,5% với 36 tháng. Gói này không áp dụng cho quỹ căn đang nhận chính sách hỗ trợ tiền thuê.
Nói gọn: phương án cố định là “trả lãi dần”, còn gói 0% là “trả trước phần lãi vào giá nhà”. Phần chênh lệch đó vẫn là chi phí, chỉ khác thời điểm bỏ tiền ra.
Bước 3: Tính thử với một căn 12,8 tỷ
Để dễ hình dung, lấy ví dụ một căn liền kề Vịnh Tiên. Giá khoảng từ 12,8 tỷ (mức khởi điểm được công bố tháng 7/2026). Giá chốt theo thỏa thuận, vui lòng liên hệ 0909 477 288.
Vay 70% tương ứng khoảng 8,96 tỷ, vốn tự có khoảng 3,84 tỷ. Phép tính dưới đây giả định chỉ trả lãi trên toàn bộ dư nợ, chưa trừ phần gốc trả dần, chưa tính phí ngân hàng:
| Thời hạn | Lãi cố định: tổng lãi ước tính | Gói 0%: phần cộng thêm ước tính |
|---|---|---|
| 18 tháng | khoảng 403 triệu (khoảng 22,4 triệu/tháng) | khoảng 448 triệu |
| 24 tháng | khoảng 806 triệu (khoảng 33,6 triệu/tháng) | khoảng 1,02 tỷ |
| 36 tháng | khoảng 2,02 tỷ (khoảng 56 triệu/tháng) | khoảng 2,5 tỷ |
Trong ví dụ này, tổng chi phí của phương án lãi cố định thấp hơn ở cả ba mốc, khoảng cách nới rộng khi thời hạn dài ra. Tuy vậy, gói 0% có một lợi thế không thể hiện trong bảng: không có khoản trả hằng tháng trong giai đoạn đầu. Với người có thu nhập chưa ổn định, hoặc đang chờ bán một tài sản khác để trả nợ trước hạn, sự dễ thở đó có giá trị thật.
Một điểm hay bị bỏ sót: phần cộng thêm của gói 0% làm tăng giá ghi trên hợp đồng, nên các khoản tính theo giá nhà như thuế, phí cũng có thể tăng theo. Hãy yêu cầu phiếu tính giá cho cả hai phương án của đúng căn mình chọn để so sánh, đừng dựa vào ví dụ chung.
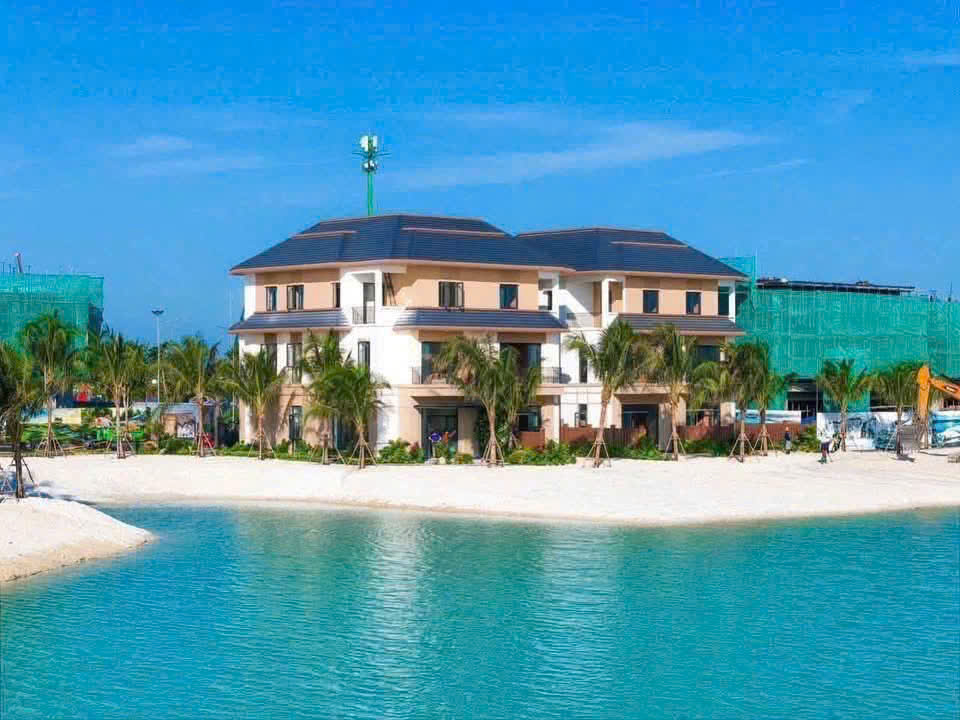
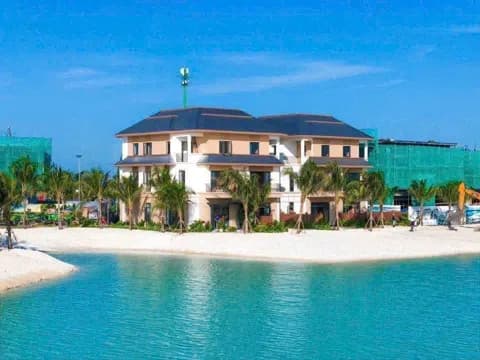
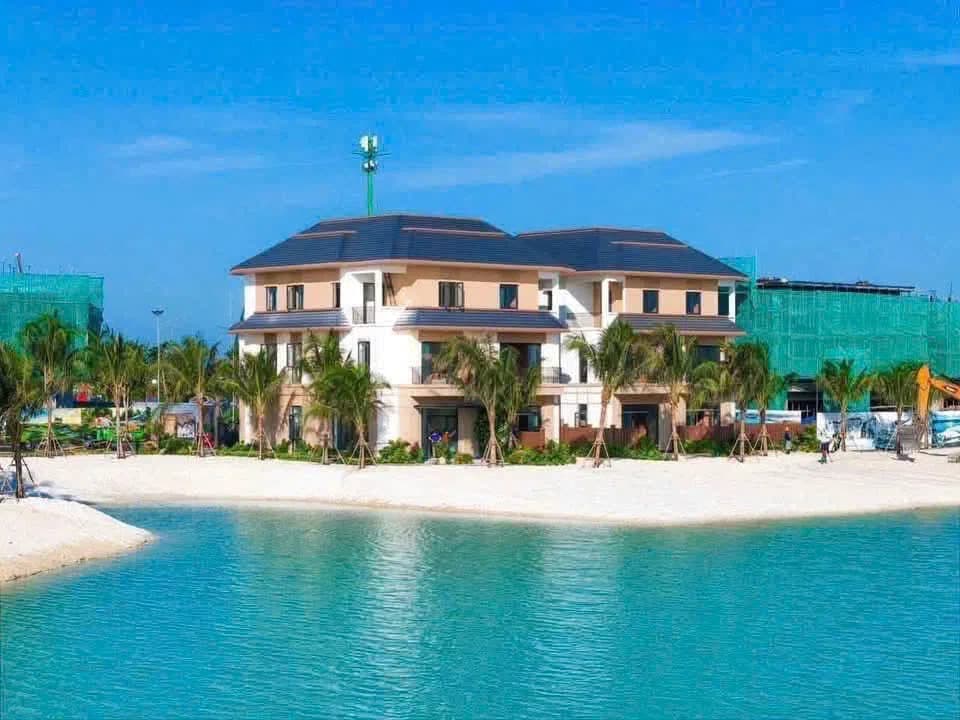
Biệt thự mẫu ven biển hồ cát trắng tại Vinhomes Green Paradise Cần Giờ (ảnh thật, tháng 11/2026).
Bước 4: Vàng đổi nhà Vinhomes có hợp với kế hoạch của bạn?
Với gia đình đang giữ vàng, chương trình vàng đổi nhà Vinhomes (khởi động từ 25/5/2026) là một nguồn vốn cần cân nhắc. Theo các báo đã đăng, cơ chế không phải “đưa vàng lấy nhà” mà gồm các bước:
- Khách sở hữu vàng từ trước ngày 25/4/2026.
- Bán vàng cho công ty vàng bạc đá quý đối tác để lấy tiền mặt; đơn vị này kiểm tra nguồn gốc hợp pháp của vàng.
- Dùng số tiền đó ký hợp đồng mua bất động sản của Vinhomes. Ban đầu giá trị vàng quy đổi phải đạt tối thiểu 80% giá trị căn, sau đó được hạ còn 50% với sản phẩm giá trị cao.
- Hết kỳ hạn (5 năm, sau bổ sung thêm kỳ hạn 3 năm), khách chọn giữ nhà hoặc nhận lại khoản tương đương 110% lượng vàng đã quy đổi với kỳ 5 năm, tức chênh lệch khoảng 2%/năm.
Ngân hàng Nhà nước đã có văn bản đề nghị doanh nghiệp bảo đảm chương trình tuân thủ quy định về tín dụng, ngoại hối và kinh doanh vàng. Các báo cũng không liệt kê cụ thể dự án hay giỏ hàng áp dụng, nên với Vịnh Tiên hay Vịnh Ngọc, người mua cần hỏi đại lý chính thức xem căn cụ thể có thuộc phạm vi hay không, và chính sách này có cộng dồn được với gói vay hay không.
Ba câu hỏi nên hỏi trước khi quy đổi vàng
- Giá mua vào của vàng được tính theo đơn vị nào, thời điểm nào? Chênh lệch mua bán vàng ảnh hưởng trực tiếp tới số tiền thực nhận.
- Khoản 110% trả bằng tiền hay vàng, ai chi trả, và căn nhà được xử lý thế nào nếu chọn nhận lại?
- Giá căn khi tham gia chương trình có giống giá mua theo phương án thông thường không?
Cần lưu ý thêm: trên mạng có nhiều poster về chương trình với nội dung khác thông báo chính thức. Chỉ nên dựa vào hợp đồng, phụ lục và văn bản của chủ đầu tư.
Bước 5: Đặt ngưỡng an toàn cho dòng tiền
Đòn bẩy 70% giúp sở hữu sớm, nhưng hiệu quả phụ thuộc vào thời gian nắm giữ và khả năng trả nợ khi chưa có thu nhập từ căn nhà. Một số nguyên tắc Bán Đất Cần Giờ thường gợi ý khi khách lập kế hoạch:
- Khoản trả hằng tháng phải trả được từ thu nhập ổn định, kể cả khi căn nhà chưa cho thuê được đồng nào.
- Tính kịch bản lãi thả nổi sau khi hết thời gian cố định hoặc hỗ trợ, thay vì chỉ nhìn mức lãi thấp của năm đầu.
- Tính kịch bản chậm lấp đầy: các tiện ích và tuyến hạ tầng kết nối đang ở những giai đoạn triển khai khác nhau, có tuyến đã thi công, có tuyến còn ở mức đề xuất. Đừng đưa nguồn thu dự kiến vào kế hoạch trả nợ quá sớm.
- Cân nhắc phương án không vay: người có sẵn tiền có thể chọn thanh toán sớm để nhận chiết khấu 13%/năm, hoặc dùng voucher sở hữu nhà Vinhomes thanh toán tới 30% giá trị căn cho hợp đồng ký đến 31/12/2026.
Muốn hiểu vì sao hạ tầng là biến số lớn trong kế hoạch dòng tiền, có thể đọc thêm bài 5 công trình hạ tầng đang định hình lại khu vực Nam Sài Gòn trên Bán Đất Cần Giờ. Thông tin tổng quan về phân khu, sản phẩm và chính sách đang áp dụng được cập nhật tại trang dự án Vinhomes Green Paradise Cần Giờ.
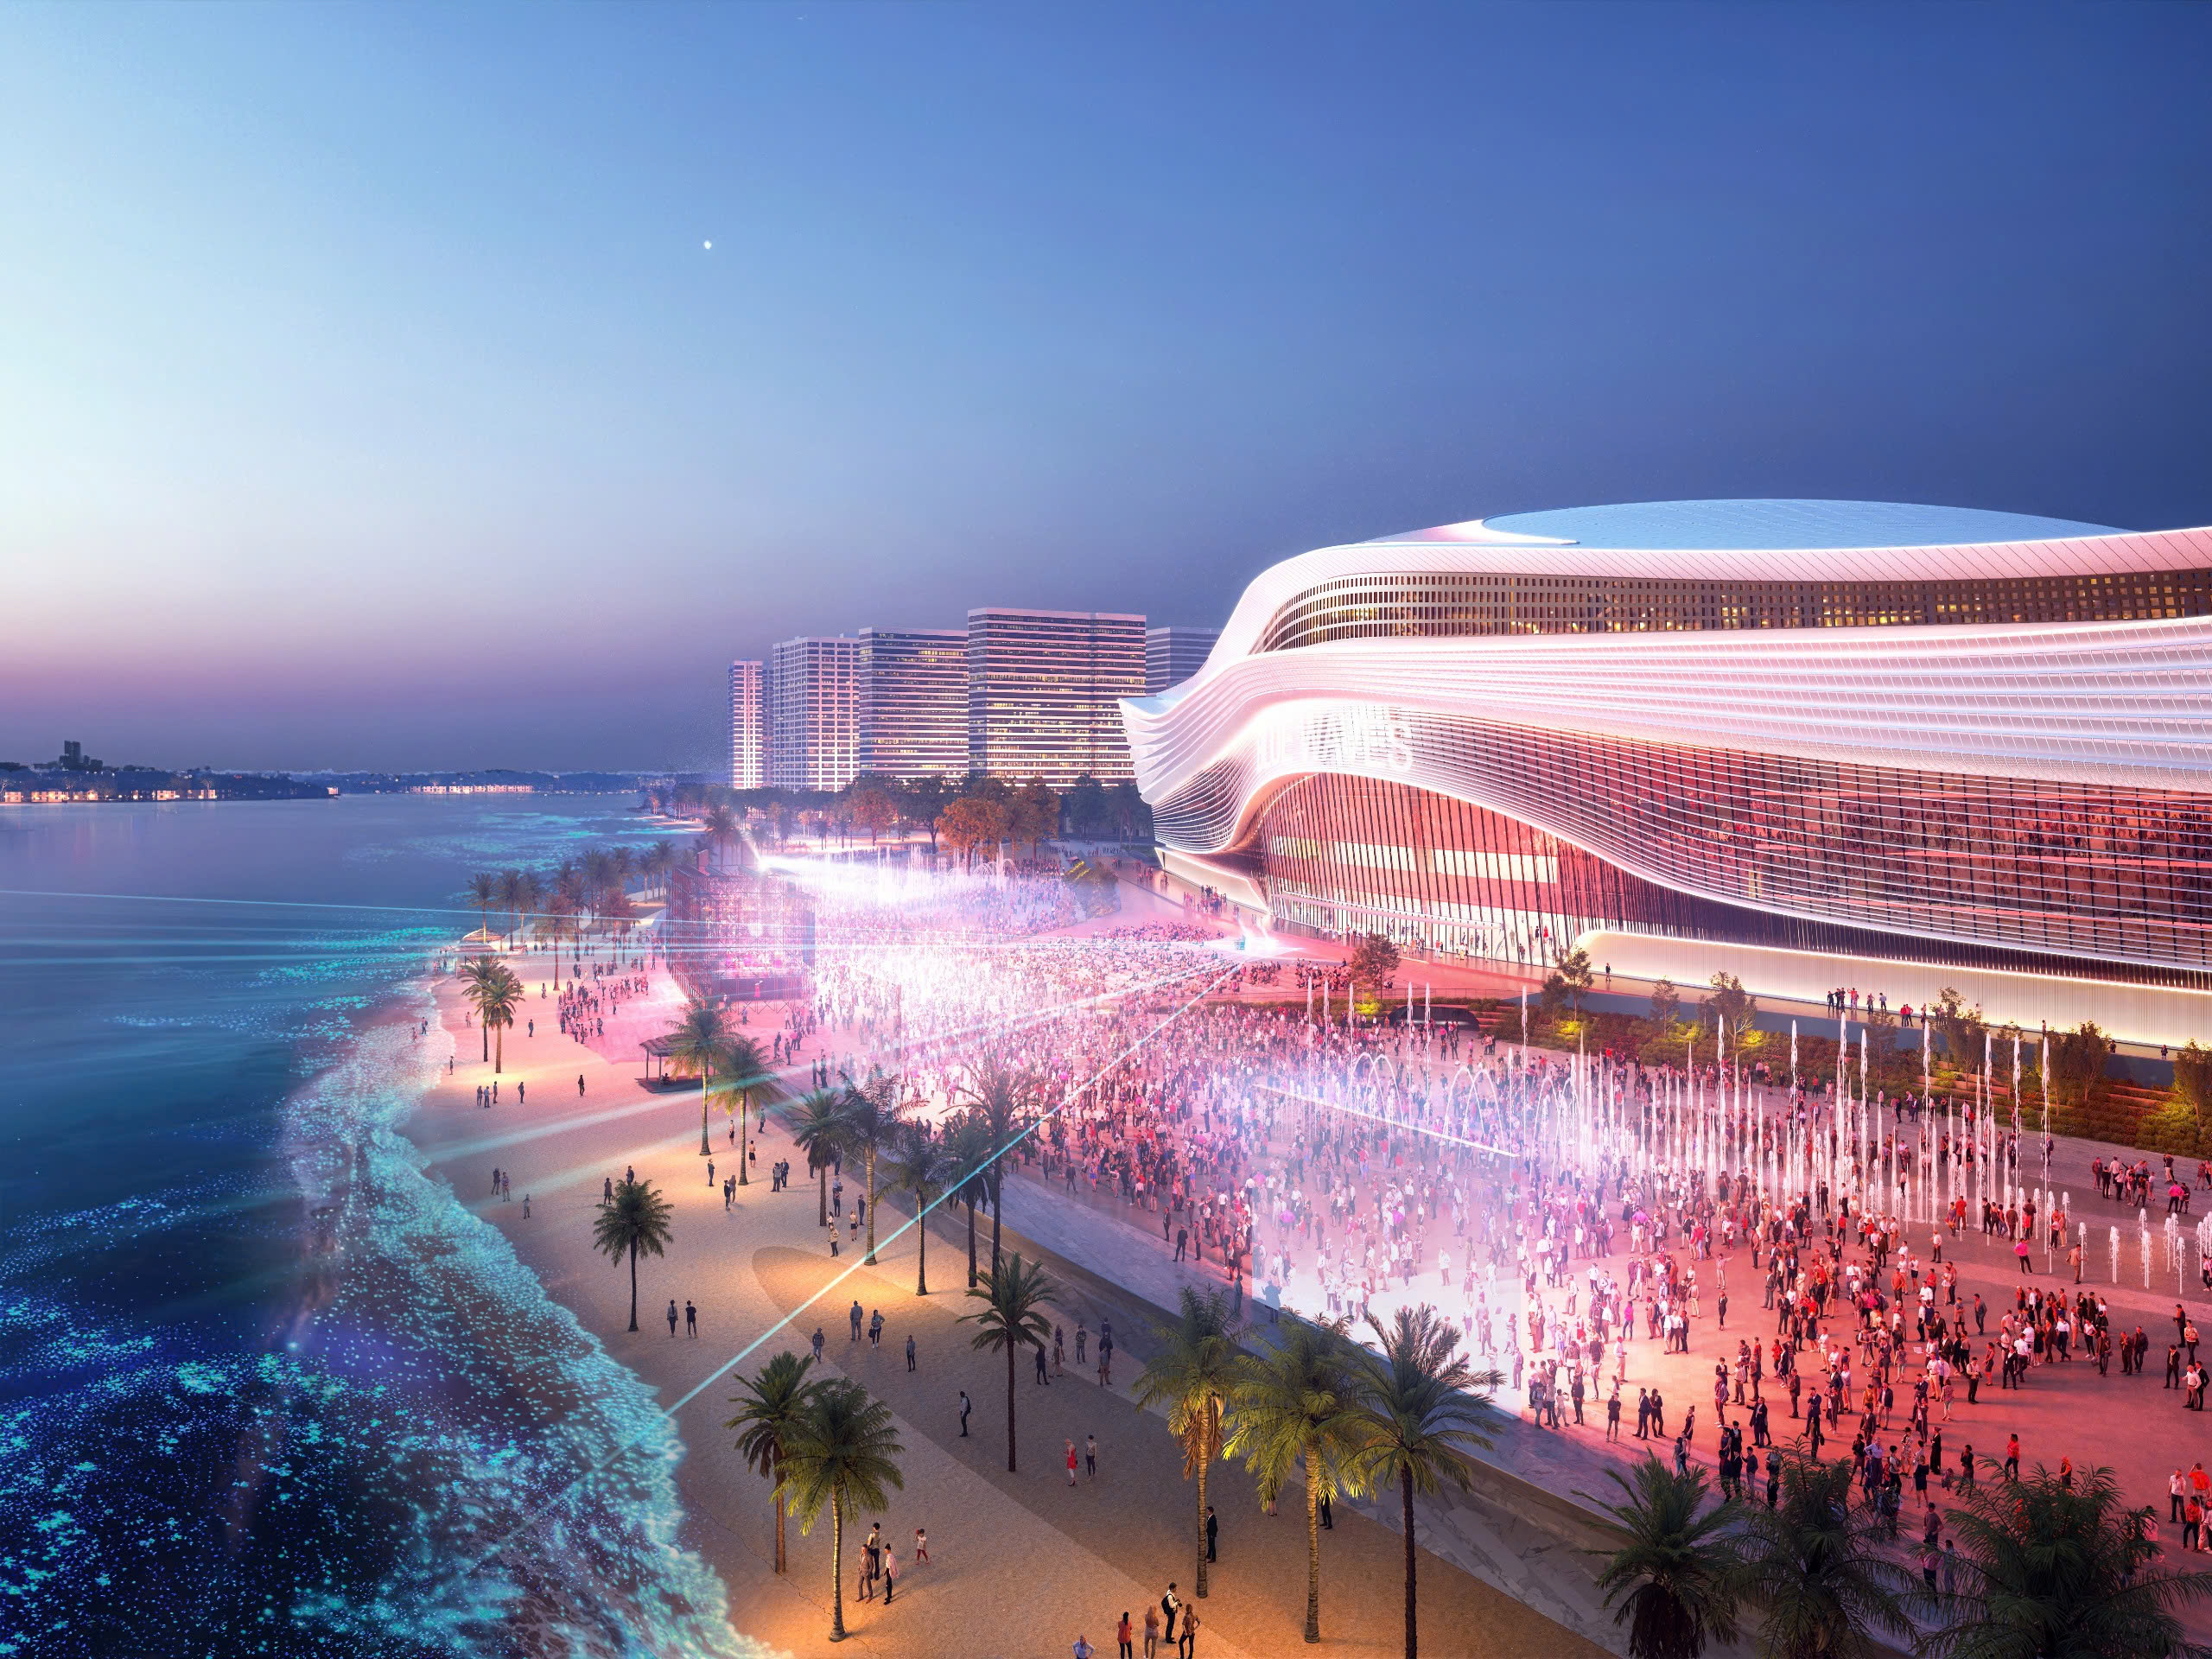
Nhà hát Sóng Xanh về đêm bên biển, một trong các tiện ích được quy hoạch tại dự án (ảnh phối cảnh, mang tính minh hoạ).
Bảng kiểm nhanh cho kế hoạch tài chính
- Ghi rõ vốn tự có, khoản vay dự kiến và tài sản có thể quy đổi.
- Xin phiếu tính giá cho cả phương án lãi cố định và gói 0% của đúng căn.
- Hỏi ngân hàng tỷ lệ vay thực tế theo hồ sơ của mình, các loại phí và biên độ lãi thả nổi.
- Nếu dùng vàng: xác nhận phạm vi áp dụng, giá quy đổi và điều khoản nhận lại bằng văn bản.
- Giữ quỹ dự phòng 6–12 tháng trả nợ và chi phí phát sinh.
Những ai muốn tham khảo thêm nhiều góc nhìn về thị trường nhà đất phía Nam Sài Gòn có thể ghé Nhà Bán Quận 7, nơi tổng hợp tin tức và phân tích về khu vực Quận 7, Nhà Bè và Cần Giờ.
Câu hỏi thường gặp
Vay mua Vinhomes Cần Giờ được tối đa bao nhiêu?
Theo chính sách từ 06/10/2026 cho Vịnh Tiên, Vịnh Ngọc, tối đa 70% giá trị căn; tỷ lệ thực tế tuỳ ngân hàng xét duyệt.
Nên chọn lãi cố định hay hỗ trợ lãi suất 0%?
Trong ví dụ minh hoạ, lãi cố định có tổng chi phí thấp hơn; gói 0% phù hợp người cần giảm áp lực trả hằng tháng giai đoạn đầu. Nên so phiếu tính giá của đúng căn.
Vàng đổi nhà có áp dụng cho Vinhomes Green Paradise không?
Các nguồn báo chỉ nói chung về bất động sản của Vinhomes, chưa liệt kê dự án cụ thể. Cần hỏi đại lý chính thức về từng căn.
Hết thời gian ưu đãi thì lãi suất thế nào?
Lãi suất chuyển sang thả nổi theo quy định của ngân hàng cho vay, vì vậy nên tính trước kịch bản lãi tăng.